
ENFOQUE: La volatilidad de la deuda de Japón obliga a Takaichi a replantearse su política de estímulo fiscal.
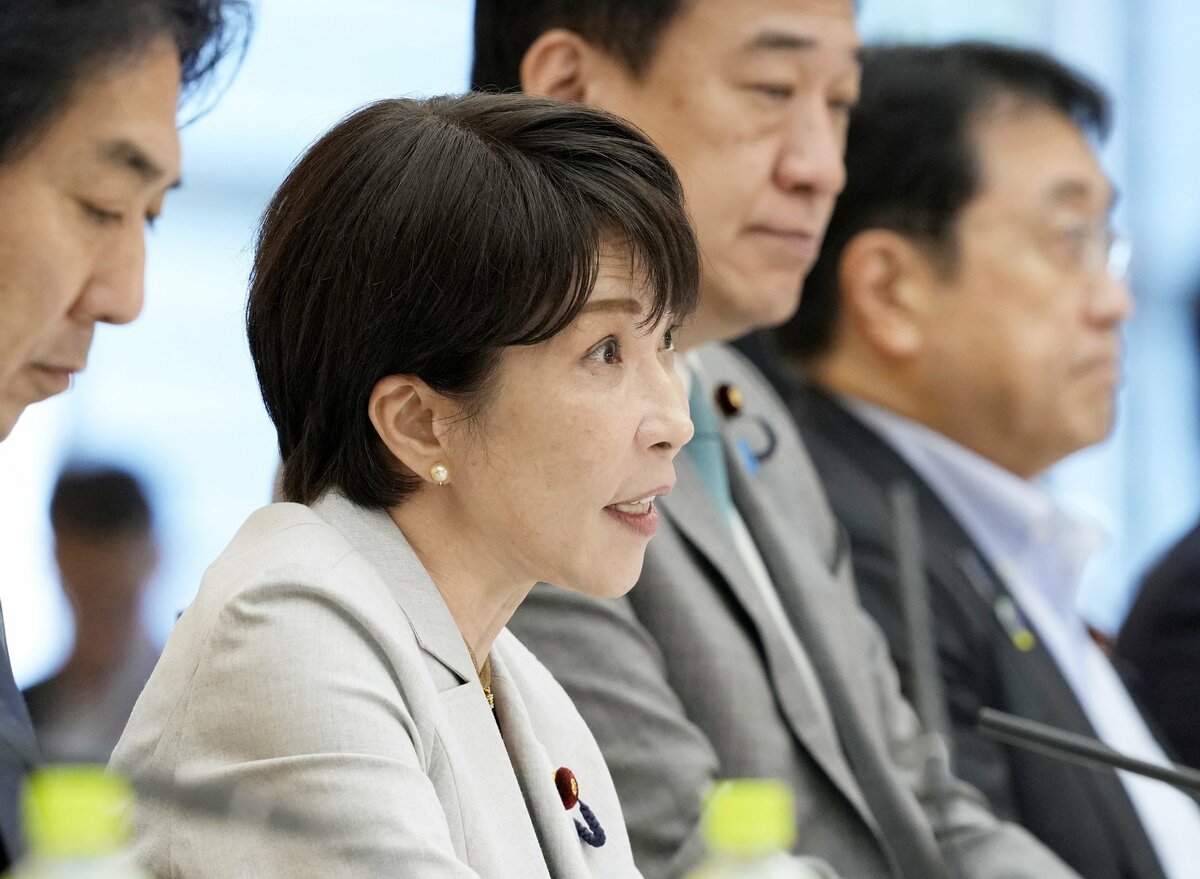
TOKIO — El aumento de los rendimientos de los bonos del gobierno japonés amenaza con descarrilar la estrategia de crecimiento de la primera ministra Sanae Takaichi, menos de un año después de que prometiera agresivas medidas de estímulo fiscal para impulsar la economía.
El rendimiento del bono gubernamental de referencia a 10 años de Japón alcanzó el 3% el martes por primera vez en 30 años, a medida que los inversores se mostraban cada vez más preocupados por las perspectivas de la salud fiscal de Japón bajo el liderazgo económico de Takaichi.
Los bonos han sufrido recientemente una mayor presión vendedora, ya que los inversores empiezan a tener en cuenta el riesgo de que sus planes de recorte de impuestos e inversión fracasen y conduzcan a un aumento de la deuda pública.
Los precios y los rendimientos de los bonos se mueven de forma inversa. Unos rendimientos más altos de los bonos implican mayores pagos de intereses por parte del gobierno, que prevé que su deuda alcance los 1.145 billones de yenes (7.200 mil millones de dólares) a finales de marzo de 2027.
Se prevé que los costes del servicio de la deuda de Japón aumenten un 17,1 por ciento, hasta alcanzar la cifra récord de 36,64 billones de yenes en el próximo ejercicio fiscal. El Ministerio de Finanzas planea adoptar un tipo de interés del 3,8 por ciento para el cálculo de los pagos de intereses del ejercicio fiscal 2027, frente al 3,0 por ciento previsto para el ejercicio fiscal actual.
"El mercado se ha vuelto muy sensible últimamente a las perspectivas de la política fiscal", dijo Yuichi Kodama, economista jefe del Instituto de Investigación Meiji Yasuda.
"En ese caso, no creo que (Takaichi) pueda llevar a cabo fácilmente los ambiciosos gastos presupuestarios que propone", al menos a corto y mediano plazo, dijo.
Los ataques estadounidenses e israelíes contra Irán en febrero reavivaron inicialmente los temores a la inflación, lo que provocó un aumento en los rendimientos de los bonos y en los precios del petróleo.
La preocupación del mercado por la situación fiscal de Japón se intensificó en junio, cuando el gobierno de Takaichi publicó su primer borrador de directrices de política económica y fiscal. Estas directrices se centran en una inversión total de 370 billones de yenes en los sectores público y privado para el año fiscal 2040, pero aún no está claro qué parte de esa cantidad cubrirá el gobierno.
La inversión se centrará en 17 áreas específicas, como la inteligencia artificial, los semiconductores y la construcción naval, para impulsar el crecimiento económico.
A finales de julio, Takaichi también decidió reducir el tipo impositivo sobre el consumo de alimentos y bebidas del 8% actual al 1% durante dos años a partir del próximo abril, para ayudar a los consumidores a recuperarse de la inflación.
Pero no presentó medidas específicas para abordar el déficit previsto en los ingresos fiscales ni para financiar el plan de inversión, lo que dejó a los inversores especulando sobre un aumento en la emisión de bonos del gobierno, lo que podría empeorar su situación fiscal.
Como parte de lo que ella denomina su "política fiscal responsable y proactiva", Takaichi ha pasado de la austeridad fiscal anual a inversiones plurianuales. Su objetivo es incrementar los ingresos fiscales a la par del crecimiento económico mediante un gasto público generoso y reducir gradualmente la relación deuda pública/PIB.
Pero, al no estar convencidos por sus planes, los inversores siguen reduciendo sus tenencias de bonos.
"El aumento (de los rendimientos de los bonos) conllevará mayores costes de financiación y el riesgo de contrarrestar parcialmente el efecto del apoyo a la inversión pública, reduciendo así su impacto (en el crecimiento)", afirmó Yasunari Tanaka, investigador del Instituto de Investigación Mitsubishi.
"Si el gasto adicional en inversiones del gobierno no se traduce en crecimiento, no generará mayores ingresos fiscales y tendrá un impacto negativo en las finanzas (del estado)", dijo Tanaka.
Según estimaciones del Fondo Monetario Internacional, se prevé que la relación deuda/PIB de Japón alcance el 204,4% en 2026, una cifra significativamente superior al 125,8% de Estados Unidos, el 118,4% de Francia, el 103,6% de Gran Bretaña y el 64,6% de Alemania.
Según los economistas, el aumento de la rentabilidad de los bonos incrementa los costes de endeudamiento para las empresas y podría frenar el apetito inversor, frustrando así los planes de inversión para el crecimiento de Takaichi.
Un estudio reciente de Mitsubishi Research reveló que el 28% de las empresas considera que la estabilidad de los tipos de interés y los costes de financiación es fundamental para el crecimiento. Otro estudio de la misma firma mostró que el 33% de las grandes empresas cita el aumento de los tipos de interés y los cambios en el entorno de captación de fondos como un riesgo para el crecimiento.
